Domain amtsvorgänger.de kaufen?
Wir ziehen mit dem Projekt
amtsvorgänger.de um.
Sind Sie am Kauf der Domain
amtsvorgänger.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain amtsvorgänger.de kaufen?
Wer muss sich ausweisen?
In der Regel müssen sich Personen ausweisen, wenn sie von einer Behörde oder einer anderen autorisierten Person dazu aufgefordert werden. Dies kann beispielsweise bei Polizeikontrollen, Grenzkontrollen oder beim Abschluss bestimmter Verträge der Fall sein. In einigen Ländern besteht auch eine allgemeine Ausweispflicht, bei der sich jeder Bürger regelmäßig ausweisen muss. **
Was bedeutet Mehrwertsteuer ausweisen?
Was bedeutet Mehrwertsteuer ausweisen? Die Mehrwertsteuer ausweisen bedeutet, dass auf einer Rechnung oder Quittung der Betrag der Mehrwertsteuer separat vom Nettopreis ausgewiesen wird. Dies ermöglicht es dem Kunden, den exakten Betrag der Steuer zu sehen, der auf den Kauf angewendet wurde. Unternehmen sind in vielen Ländern gesetzlich verpflichtet, die Mehrwertsteuer auf ihren Rechnungen auszuweisen, um Transparenz zu gewährleisten und sicherzustellen, dass die Steuer ordnungsgemäß abgeführt wird. Kunden können durch das Ausweisen der Mehrwertsteuer auch besser nachvollziehen, wie sich der Gesamtpreis ihres Einkaufs zusammensetzt. **


Ähnliche Suchbegriffe für Ausweisen
Top-Angebote
Produkte zum Begriff Ausweisen:
-
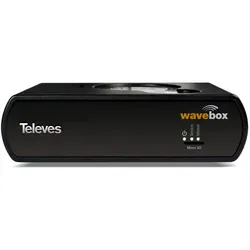
Televes Verwaltung/Administration WAVEBOXManaged=jaEthernet=jaAnzahl der 10/100/1000 Mbps LAN-Ports=1Firewall=jaVPN-Security=neinRepeaterfunktion=neinPower over Ethernet=neinFarbe=schwarzBreite=165 mmHöhe=48 mmTiefe=120 mmGeeignet für 482,6 mm (19 Zoll)-Montage=neinGeeignet für Deckenmontage=neinEinbau=neinGeeignet für Hutschienenmontage=neinMastbefestigung=neinUnterputzmontage=neinGeeignet für Wandmontage=neinSteckdosenadapter=ja402,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Mitel Lizenz OpenCount Verwaltung> Highlights - Zusatzfunktionen für Verwaltung - Berücksichtigung Datenschutzbestimmungen in Behörden - Freigrenzen und Freibeträge für Privatgespräche - Langsprecherliste - Stichprobenliste - Auswertung Privatgespräche über PIN - je Branchenpaket > Produkttyp - Lizenz Mitel OpenCount Public Authorities - Lizenz683,30 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wondershare Telefon-Verwaltung (Android)Wondershare Telefon-Verwaltung (Android) In einer Welt, die zunehmend von digitaler Technologie durchdrungen ist, spielen Smartphones eine zentrale Rolle in unserem Alltag. Die Telefon-Verwaltung (Android) ist dabei ein Schlüsselthema, das sowohl für den individuellen Benutzer als auch für Unternehmen von großer Bedeutung ist. Eine effiziente Verwaltung Ihres Android-Geräts kann nicht nur dessen Leistung und Lebensdauer verbessern, sondern auch den Schutz Ihrer persönlichen Daten gewährleisten. Angesichts der Vielfalt an verfügbaren Android-Versionen und der stetigen Weiterentwicklung von Sicherheits- und Verwaltungsfunktionen durch Android Enterprise und ähnliche Plattformen ist es wichtiger denn je, auf dem neuesten Stand zu bleiben. Dieser Artikel thematisiert die essenziellen Aspekte der Telefon-Verwaltung (Android), darunter die Geräteverwaltung und Sicherheit , die Verwaltung vo...29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer darf UST ausweisen?
UST (Umsatzsteuer) darf in Deutschland nur von Unternehmern ausgewiesen werden, die umsatzsteuerpflichtig sind. Das bedeutet, dass sie steuerpflichtige Umsätze tätigen und somit Umsatzsteuer an das Finanzamt abführen müssen. Privatpersonen oder nicht umsatzsteuerpflichtige Unternehmen dürfen keine Umsatzsteuer ausweisen. Die Umsatzsteuer wird auf den Rechnungen ausgewiesen, die an andere Unternehmen oder Privatpersonen ausgestellt werden, um transparent zu machen, wie hoch der Steueranteil am Gesamtbetrag ist. Die korrekte Ausweisung der Umsatzsteuer ist gesetzlich vorgeschrieben und dient der ordnungsgemäßen Abrechnung mit dem Finanzamt. **
-
Wer kann MWSt ausweisen?
Wer kann MWSt ausweisen? In der Regel können Unternehmen, die als Mehrwertsteuerpflichtige registriert sind, die Mehrwertsteuer (MWSt) ausweisen. Dies bedeutet, dass sie die MWSt auf ihren Verkaufsrechnungen an ihre Kunden berechnen und an das Finanzamt abführen müssen. Unternehmen, die nicht als Mehrwertsteuerpflichtige registriert sind, dürfen die MWSt nicht ausweisen. Es ist wichtig, dass Unternehmen die gesetzlichen Vorschriften zur Ausweisung der MWSt einhalten, um rechtliche Probleme zu vermeiden. Es ist ratsam, sich bei steuerlichen Fragen an einen Fachmann zu wenden. **
-
Wer darf Mehrwertsteuer ausweisen?
Wer darf Mehrwertsteuer ausweisen? Die Mehrwertsteuer darf grundsätzlich nur von Unternehmen ausgewiesen werden, die als umsatzsteuerpflichtig gelten. Das bedeutet, dass sie Waren oder Dienstleistungen gegen Entgelt anbieten und somit zur Abführung der Mehrwertsteuer an das Finanzamt verpflichtet sind. Privatpersonen oder Unternehmen, die von der Umsatzsteuer befreit sind, dürfen keine Mehrwertsteuer ausweisen. Es ist wichtig, dass Unternehmen die gesetzlichen Vorgaben zur Ausweisung der Mehrwertsteuer einhalten, um rechtliche Konsequenzen zu vermeiden. **
-
Wann kann man Mehrwertsteuer ausweisen?
Die Mehrwertsteuer kann ausgewiesen werden, wenn ein Unternehmen steuerpflichtige Waren oder Dienstleistungen verkauft. Dies bedeutet, dass die Mehrwertsteuer auf der Rechnung separat ausgewiesen und an das Finanzamt abgeführt werden muss. In der Regel beträgt der Mehrwertsteuersatz in Deutschland 19%, es gibt jedoch auch einen ermäßigten Satz von 7% für bestimmte Güter und Dienstleistungen. Unternehmen müssen die Mehrwertsteuer korrekt berechnen und ausweisen, um steuerliche Vorschriften einzuhalten und mögliche Bußgelder zu vermeiden. Es ist wichtig, dass Unternehmen die Mehrwertsteuer korrekt abrechnen, um eine ordnungsgemäße Buchführung sicherzustellen und mögliche Steuerrisiken zu minimieren. **

Was muss eine Rechnung ausweisen?
Eine Rechnung muss verschiedene Pflichtangaben enthalten, um als ordnungsgemäß zu gelten. Dazu gehören unter anderem der vollständige Name und die Anschrift des Rechnungsausstellers sowie des Rechnungsempfängers. Außerdem müssen das Ausstellungsdatum, eine fortlaufende Rechnungsnummer, die Menge und Art der gelieferten Waren oder erbrachten Dienstleistungen sowie der Rechnungsbetrag inklusive Mehrwertsteuer ausgewiesen werden. Nur wenn all diese Angaben korrekt und vollständig auf der Rechnung vermerkt sind, entspricht sie den gesetzlichen Anforderungen. **
Wer muss latente Steuern ausweisen?
Unternehmen müssen latente Steuern ausweisen, wenn es Unterschiede zwischen den steuerlichen und den handelsrechtlichen Bewertungen von Vermögenswerten und Schulden gibt. Diese Unterschiede können zu zukünftigen steuerlichen Auswirkungen führen, die in der Bilanz berücksichtigt werden müssen. Die Ausweispflicht für latente Steuern ergibt sich aus den internationalen Rechnungslegungsstandards (IFRS) sowie aus nationalen Rechnungslegungsvorschriften. Latente Steuern werden in der Bilanz als Aktiva oder Passiva ausgewiesen, je nachdem ob sie zu einer Steuerersparnis oder zu einer höheren Steuerbelastung in der Zukunft führen. Insgesamt dienen latente Steuern dazu, die zukünftigen steuerlichen Verpflichtungen und Erträge eines Unternehmens transparent darzustellen. **
Top-Angebote
Produkte zum Begriff Ausweisen:
-
Televes Verwaltung/Administration WAVEBOXManaged=jaEthernet=jaAnzahl der 10/100/1000 Mbps LAN-Ports=1Firewall=jaVPN-Security=neinRepeaterfunktion=neinPower over Ethernet=neinFarbe=schwarzBreite=165 mmHöhe=48 mmTiefe=120 mmGeeignet für 482,6 mm (19 Zoll)-Montage=neinGeeignet für Deckenmontage=neinEinbau=neinGeeignet für Hutschienenmontage=neinMastbefestigung=neinUnterputzmontage=neinGeeignet für Wandmontage=neinSteckdosenadapter=ja402,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wer muss sich ausweisen?
In der Regel müssen sich Personen ausweisen, wenn sie von einer Behörde oder einer anderen autorisierten Person dazu aufgefordert werden. Dies kann beispielsweise bei Polizeikontrollen, Grenzkontrollen oder beim Abschluss bestimmter Verträge der Fall sein. In einigen Ländern besteht auch eine allgemeine Ausweispflicht, bei der sich jeder Bürger regelmäßig ausweisen muss. **
-
Was bedeutet Mehrwertsteuer ausweisen?
Was bedeutet Mehrwertsteuer ausweisen? Die Mehrwertsteuer ausweisen bedeutet, dass auf einer Rechnung oder Quittung der Betrag der Mehrwertsteuer separat vom Nettopreis ausgewiesen wird. Dies ermöglicht es dem Kunden, den exakten Betrag der Steuer zu sehen, der auf den Kauf angewendet wurde. Unternehmen sind in vielen Ländern gesetzlich verpflichtet, die Mehrwertsteuer auf ihren Rechnungen auszuweisen, um Transparenz zu gewährleisten und sicherzustellen, dass die Steuer ordnungsgemäß abgeführt wird. Kunden können durch das Ausweisen der Mehrwertsteuer auch besser nachvollziehen, wie sich der Gesamtpreis ihres Einkaufs zusammensetzt. **
-
Wer darf UST ausweisen?
UST (Umsatzsteuer) darf in Deutschland nur von Unternehmern ausgewiesen werden, die umsatzsteuerpflichtig sind. Das bedeutet, dass sie steuerpflichtige Umsätze tätigen und somit Umsatzsteuer an das Finanzamt abführen müssen. Privatpersonen oder nicht umsatzsteuerpflichtige Unternehmen dürfen keine Umsatzsteuer ausweisen. Die Umsatzsteuer wird auf den Rechnungen ausgewiesen, die an andere Unternehmen oder Privatpersonen ausgestellt werden, um transparent zu machen, wie hoch der Steueranteil am Gesamtbetrag ist. Die korrekte Ausweisung der Umsatzsteuer ist gesetzlich vorgeschrieben und dient der ordnungsgemäßen Abrechnung mit dem Finanzamt. **
-
Wer kann MWSt ausweisen?
Wer kann MWSt ausweisen? In der Regel können Unternehmen, die als Mehrwertsteuerpflichtige registriert sind, die Mehrwertsteuer (MWSt) ausweisen. Dies bedeutet, dass sie die MWSt auf ihren Verkaufsrechnungen an ihre Kunden berechnen und an das Finanzamt abführen müssen. Unternehmen, die nicht als Mehrwertsteuerpflichtige registriert sind, dürfen die MWSt nicht ausweisen. Es ist wichtig, dass Unternehmen die gesetzlichen Vorschriften zur Ausweisung der MWSt einhalten, um rechtliche Probleme zu vermeiden. Es ist ratsam, sich bei steuerlichen Fragen an einen Fachmann zu wenden. **
Ähnliche Suchbegriffe für Ausweisen
-
Mitel Lizenz OpenCount Verwaltung> Highlights - Zusatzfunktionen für Verwaltung - Berücksichtigung Datenschutzbestimmungen in Behörden - Freigrenzen und Freibeträge für Privatgespräche - Langsprecherliste - Stichprobenliste - Auswertung Privatgespräche über PIN - je Branchenpaket > Produkttyp - Lizenz Mitel OpenCount Public Authorities - Lizenz683,30 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wondershare Telefon-Verwaltung (Android)Wondershare Telefon-Verwaltung (Android) In einer Welt, die zunehmend von digitaler Technologie durchdrungen ist, spielen Smartphones eine zentrale Rolle in unserem Alltag. Die Telefon-Verwaltung (Android) ist dabei ein Schlüsselthema, das sowohl für den individuellen Benutzer als auch für Unternehmen von großer Bedeutung ist. Eine effiziente Verwaltung Ihres Android-Geräts kann nicht nur dessen Leistung und Lebensdauer verbessern, sondern auch den Schutz Ihrer persönlichen Daten gewährleisten. Angesichts der Vielfalt an verfügbaren Android-Versionen und der stetigen Weiterentwicklung von Sicherheits- und Verwaltungsfunktionen durch Android Enterprise und ähnliche Plattformen ist es wichtiger denn je, auf dem neuesten Stand zu bleiben. Dieser Artikel thematisiert die essenziellen Aspekte der Telefon-Verwaltung (Android), darunter die Geräteverwaltung und Sicherheit , die Verwaltung vo...29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ernst, Dennis-Jens: Amtsträger oder Dienstleister?Amtsträger oder Dienstleister? , Eine kanonistische Standortbestimmung des Artifex musicae sacrae , Türschutzleisten > Karosserie & Exterieur Styling , Erscheinungsjahr: 20250331, Titel der Reihe: Trierer Theologische Studien#84#, Autoren: Ernst, Dennis-Jens, Redaktion: Theologische Fakultät Trier, Seitenzahl/Blattzahl: 352, Keyword: Artifex musicae sacrae; Bistum Trier; Dissertation; Forschung; Kirche; Kirchenmusik; Liturgie; Munus ecclesiae; Musik; Recht; Trierer theologische Studien; Verfassungsrecht, Fachschema: Gottesdienst~Kirchenmusik~Sakralmusik~Gottesdienst / Liturgie~Liturgie~Pontifikale, Warengruppe: TB/Religion/Theologie/Christentum, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 165, Höhe: 37, Gewicht: 650, Produktform: Kartoniert,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Digitale VerwaltungHandbuch Digitale Verwaltung , Die Digitalisierung der öffentlichen Verwaltung ist längst beschlossene Sache. Das Online-Zugangsgesetz (OZG) beinhaltet eine reelle Chance für die Verbesserung der Qualität der öffentlichen Verwaltung. Aber wie kann die Umsetzung hin zu einer bürgerfreundlichen Verwaltung gelingen? Das Handbuch Digitale Verwaltung stellt für die Betroffenen, die Fachleute und die Entscheider:innen vertiefte Informationen bereit und soll eine Hilfestellung im Prozess der Digitalisierung öffentlicher Dienste sein. Die Herausforderung für die Digitalisierer bleibt allerdings: wie kann die praktische Umsetzung geleistet werden. Wie gestalten wir den Prozess der Veränderung? Können wir auf Beispiele zurückgreifen? Was können wir von unseren europäischen Nachbarn lernen? Wie nehmen wir die Bürger:innen und die Wirtschaft als User der Dienstleistungen mit? Wie werden die Beschäftigten einbezogen? Welche Qualifizierungsmaßnahmen sind erforderlich? Was muss beim Datenschutz beachtet werden? Das Handbuch Digitale Verwaltung zeigt auf, wer die digitale Verwaltung steuert, organisiert und kontrolliert. Umfassend dargestellt werden der rechtliche Rahmen, Ansätze zur Umsetzung der Digitalen Verwaltung, Vertriebswege der öffentlichen Verwaltung, die Aufgabenverteilung und Organisation der digitalen Verwaltung, Barrierefreiheit bei der elektronischen Kommunikation, Datenschutz und Datensicherheit, Anwendungsbereiche der Digitalisierung, Bürgerbeteiligung, Digitalisierung und demografischer Wandel. Die Herausgeber Hans-Henning Lühr, Staatsrat a.D. bei der Senatorin für Finanzen, Freie Hansestadt Bremen, Lydia Scholz, Studiendekanin an der Hochschule Bremen und Marc Groß, Vertreter des Vorstands der KGSt Köln bringen Ihre Praxiserfahrung in der Umsetzung Digitaler Verwaltung ein. Die Autoren der einzelnen Kapitel sind Praktiker aus der Verwaltung und Wissenschaftler, die das konzipierte Themenfeld sortiert und aufbereitet haben, damit die Alltagspraxis unterstützt werden kann. Zur 1. Auflage: "Das Buch ist für Praktiker wie für Wissenschaftler gleichermaßen interessant wie relevant. In seiner Darstellung des Ist-Status im Jahr 2019 kann es zur Einarbeitung in die Materie (etwa den Rechtsrahmen), zur Feststellung des Status quo bezogen auf das Onlinezugangsgesetz und zur Suche nach Anschauungsmaterial gleichermaßen herangezogen werden." (Apl. Prof. Dr. Margrit Seckelmann, Die öffentliche Verwaltung Ausgabe 19/2020) "Das Buch ist trotz seines Volumens kompakt und sinnig aufgebaut. Sehr hilfreich ist für Nicht-Fachleute auch der Anhang, der aus einem Glossar sowie Materialien zu den Digitalisierungsstrategien der Länder besteht." (Henrik Reimann, Fachzeitschrift: Alternative Kommunal Politik Ausgabe 04/2020) , Rück- & Bremsleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 202410, Produktform: Leinen, Redaktion: Lühr, Henning~Scholz, Lydia~Groß, Marc, Edition: REV, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 722, Keyword: Aufgabenverteilung und Organisation der Digitalisierung; Bürgerbeteiligung; Chancen durch Digitalisierung; Datenschutz und Datensicherheit; Digitale Verwaltung; Rechtlicher Rahmen; Vertriebswege, Fachschema: Digital / Digitalisierung (Politik, Wirtschaft, Gesellschaft)~Verwaltungsrecht - Verwaltungssachen~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 183, Höhe: 45, Gewicht: 1241, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Mehrwertsteuer ausweisen?
Wer darf Mehrwertsteuer ausweisen? Die Mehrwertsteuer darf grundsätzlich nur von Unternehmen ausgewiesen werden, die als umsatzsteuerpflichtig gelten. Das bedeutet, dass sie Waren oder Dienstleistungen gegen Entgelt anbieten und somit zur Abführung der Mehrwertsteuer an das Finanzamt verpflichtet sind. Privatpersonen oder Unternehmen, die von der Umsatzsteuer befreit sind, dürfen keine Mehrwertsteuer ausweisen. Es ist wichtig, dass Unternehmen die gesetzlichen Vorgaben zur Ausweisung der Mehrwertsteuer einhalten, um rechtliche Konsequenzen zu vermeiden. **
-
Wann kann man Mehrwertsteuer ausweisen?
Die Mehrwertsteuer kann ausgewiesen werden, wenn ein Unternehmen steuerpflichtige Waren oder Dienstleistungen verkauft. Dies bedeutet, dass die Mehrwertsteuer auf der Rechnung separat ausgewiesen und an das Finanzamt abgeführt werden muss. In der Regel beträgt der Mehrwertsteuersatz in Deutschland 19%, es gibt jedoch auch einen ermäßigten Satz von 7% für bestimmte Güter und Dienstleistungen. Unternehmen müssen die Mehrwertsteuer korrekt berechnen und ausweisen, um steuerliche Vorschriften einzuhalten und mögliche Bußgelder zu vermeiden. Es ist wichtig, dass Unternehmen die Mehrwertsteuer korrekt abrechnen, um eine ordnungsgemäße Buchführung sicherzustellen und mögliche Steuerrisiken zu minimieren. **
-
Was muss eine Rechnung ausweisen?
Eine Rechnung muss verschiedene Pflichtangaben enthalten, um als ordnungsgemäß zu gelten. Dazu gehören unter anderem der vollständige Name und die Anschrift des Rechnungsausstellers sowie des Rechnungsempfängers. Außerdem müssen das Ausstellungsdatum, eine fortlaufende Rechnungsnummer, die Menge und Art der gelieferten Waren oder erbrachten Dienstleistungen sowie der Rechnungsbetrag inklusive Mehrwertsteuer ausgewiesen werden. Nur wenn all diese Angaben korrekt und vollständig auf der Rechnung vermerkt sind, entspricht sie den gesetzlichen Anforderungen. **
-
Wer muss latente Steuern ausweisen?
Unternehmen müssen latente Steuern ausweisen, wenn es Unterschiede zwischen den steuerlichen und den handelsrechtlichen Bewertungen von Vermögenswerten und Schulden gibt. Diese Unterschiede können zu zukünftigen steuerlichen Auswirkungen führen, die in der Bilanz berücksichtigt werden müssen. Die Ausweispflicht für latente Steuern ergibt sich aus den internationalen Rechnungslegungsstandards (IFRS) sowie aus nationalen Rechnungslegungsvorschriften. Latente Steuern werden in der Bilanz als Aktiva oder Passiva ausgewiesen, je nachdem ob sie zu einer Steuerersparnis oder zu einer höheren Steuerbelastung in der Zukunft führen. Insgesamt dienen latente Steuern dazu, die zukünftigen steuerlichen Verpflichtungen und Erträge eines Unternehmens transparent darzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.